
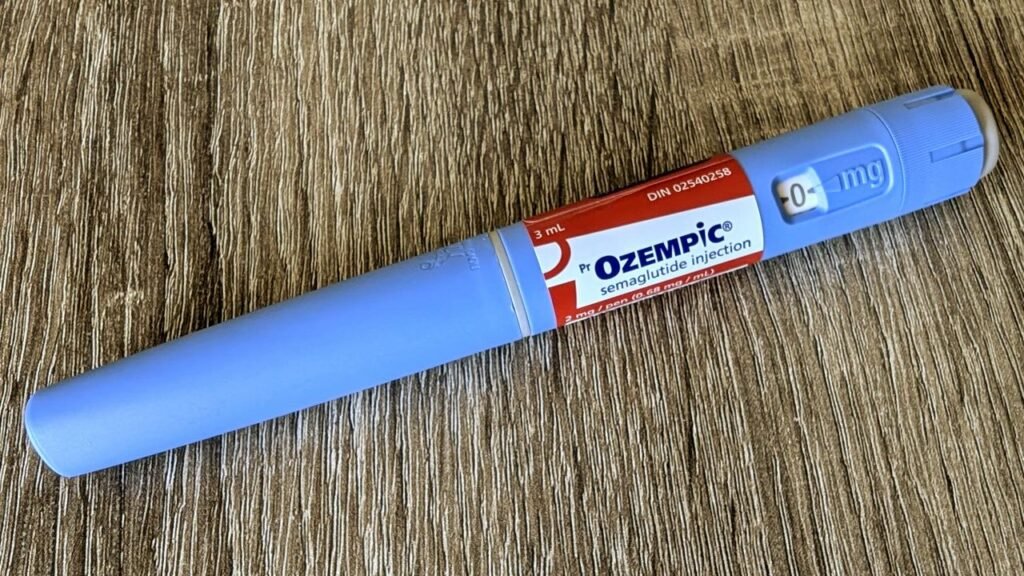
Nos últimos anos, a introdução de medicamentos análogos do GLP-1, popularmente conhecidos como “canetas emagrecedoras”, tem gerado um impacto significativo no setor de varejo alimentar nas Américas. Essa mudança não se limita apenas à perda de peso dos indivíduos, mas também provoca uma reestruturação abrangente na cesta de compras das famílias. De acordo com um relatório da consultoria Dunnhumby, que entrevistou 8.500 consumidores em agosto de 2026, mais de 20% dos adultos na região foram influenciados por esses medicamentos, com o Brasil liderando essa transformação de hábitos.
A Influência do GLP-1 no Comportamento de Compra
O fenômeno dos análogos do GLP-1 apresenta um efeito multiplicador curioso: cada usuário do medicamento acaba influenciando, em média, 2,08 pessoas ao seu redor. No Brasil, essa influência é ainda mais acentuada, com 33% dos consumidores alterando suas escolhas alimentares devido ao uso próprio ou de familiares. Essa porcentagem é superior à registrada nos Estados Unidos, que é de 31,7%, e muito mais alta do que a do Chile, que alcança apenas 10%.
Além disso, o Brasil não só possui a maior intenção de compra desses medicamentos, com uma taxa de 27,1%, mas também detém a maior taxa de conscientização sobre o GLP-1, com impressionantes 92% da população familiarizada com esses produtos.
Mudanças na Cesta de Compras
A reestruturação no fluxo de gastos das famílias revela que, em vez de desaparecer, a demanda por certos produtos está migrando de categorias. Observou-se uma queda significativa na compra de itens processados e calóricos, enquanto produtos com maior valor nutricional estão ganhando espaço nas prateleiras. Os dados mostram as seguintes quedas e altas nas compras nas Américas:
- Quedas:
- Padaria: -38,1%
- Bebidas alcoólicas: -37,5%
- Refeições prontas: -31,6%
- Altas:
- Produtos frescos: +34,1%
- Saúde: +19,8%
- Orgânicos/naturais: +19,7%
No Brasil, essa disrupção no consumo é quase duas vezes mais intensa do que a média regional. Por exemplo, o consumo de álcool entre usuários brasileiros desses medicamentos caiu em 72,9 pontos, enquanto as refeições prontas tiveram uma redução de 62,1 e a panificação de 53,2. Em contrapartida, produtos frescos e itens de saúde apresentaram aumentos significativos, com +52,5 e +43,9, respectivamente.
Reversibilidade e Novas Demandas
Um aspecto crucial para os setores industrial e de varejo é a reversibilidade das mudanças nos hábitos de consumo. De acordo com a pesquisa, 92% dos consumidores que reduziram o consumo de determinadas categorias afirmam que poderiam voltar a comprar esses produtos se encontrassem opções que se adequassem ao seu novo perfil de alimentação. A demanda atual se concentra em atributos específicos, como:
- Menos açúcar: 52,4%
- Mais proteína: 51,6%
- Menos calorias: 42,9%
- Embalagens menores: 29,7%
No entanto, a democratização do acesso a esses medicamentos ainda enfrenta barreiras econômicas. O custo é considerado o principal obstáculo para 26,6% das pessoas interessadas em iniciar o tratamento. No Brasil, a disparidade de renda reflete diretamente na conversão da intenção em uso: enquanto apenas 13% da faixa de renda mais baixa que considera o medicamento efetivamente o utiliza, esse número salta para 59% entre aqueles com maior renda.
Penetração de Mercado e Perfil Demográfico
O estudo também detalha a penetração de mercado atual dos análogos de GLP-1, com os Estados Unidos (16,7%) e Brasil (14,4%) liderando a adoção, seguidos por Canadá (9,1%), México (6,4%), Colômbia (4,5%) e Chile (4,5%). O perfil demográfico mais propenso à adoção desses medicamentos concentra-se na faixa etária entre 25 e 44 anos, sendo mais prevalente em famílias com crianças, onde 12,3% fazem uso efetivo, em comparação a 8,2% em famílias sem filhos.
Essas transformações no comportamento de compra e consumo refletem não apenas uma mudança nas preferências alimentares, mas também uma nova abordagem em relação à saúde e bem-estar, evidenciando a importância da educação alimentar e do acesso a opções saudáveis para toda a população.
Nota de Responsabilidade: Os conteúdos apresentados no Saúde Business 365 têm caráter informativo e visam apoiar decisões estratégicas e operacionais no setor da saúde. Não substituem a análise clínica individualizada nem dispensam a consulta com profissionais habilitados. Para decisões médicas, terapêuticas ou de gestão, recomenda-se sempre o acompanhamento de especialistas qualificados e o respeito às normas vigentes.